


20 ноября 2026 г.
Пресс-служба НАПФ: press@napf.ru
19 ноября 2026 г. вице-президент НАПФ Алексей Денисов выступил на пленарном заседании VI Всероссийской конференции «Опыт и тренды развития финансовой грамотности», посвященной методикам и практикам повышения финансовой грамотности и формирования финансовой культуры граждан. В рамках доклада «Практические инструменты развития финансовой грамотности» он рассказал о возможностях формирования дополнительного капитала, государственной поддержке долгосрочных сбережений и участии работодателей в пенсионных программах.
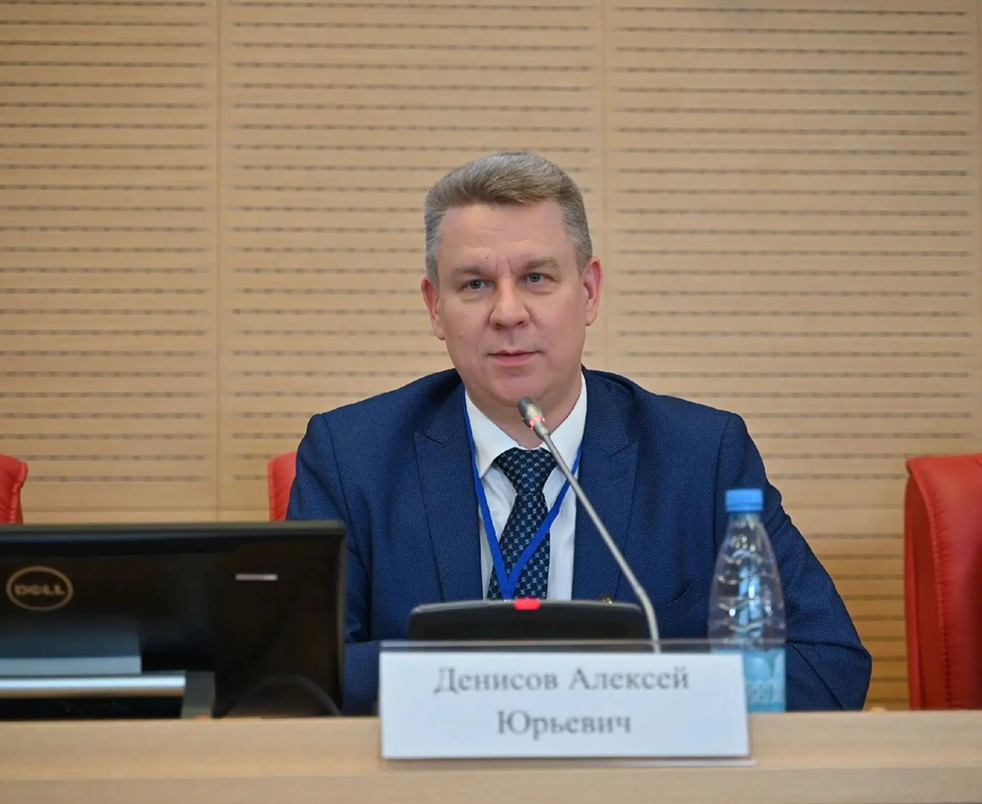
Алексей Денисов отметил, что при планировании личных финансов важно учитывать, как меняются доходы и расходы человека на разных этапах жизни. Особое значение это приобретает при подготовке к выходу на пенсию. По приведенной им оценке, средний коэффициент замещения утраченного заработка в России составляет около 24%. Это означает, что после завершения трудовой деятельности доход человека может существенно сократиться. Поэтому о дополнительных накоплениях стоит задумываться заранее.
Вице-президент НАПФ напомнил, как устроена российская пенсионная система, и обратил внимание на возможности, которыми граждане не всегда пользуются. В частности, у многих работающих россиян есть пенсионные накопления, сформированные до 2014 года. Проверить их наличие и размер можно, заказав выписку из Социального фонда России на портале «Госуслуги». Эти средства можно перевести в Программу долгосрочных сбережений (ПДС).
Отдельное внимание в выступлении было уделено ПДС, которая действует с 2024 года и позволяет формировать дополнительный капитал за счет личных взносов, средств пенсионных накоплений, государственного софинансирования и инвестиционного дохода.
«Программа долгосрочных сбережений — это программа для формирования дополнительного капитала, который можно потратить на любые цели, в том числе на дополнительные выплаты при выходе на заслуженный отдых», — пояснил Алексей Денисов.
Государство софинансирует личные взносы участников ПДС в размере до 36 тыс. рублей ежегодно в течение десяти лет. Кроме того, граждане могут получить налоговый вычет с суммы взносов до 400 тыс. рублей в год. Для родителей, которые формируют сбережения, в том числе в пользу детей, предусмотрены дополнительные налоговые возможности. Личные взносы участников ПДС гарантируются государством в пределах 2,8 млн рублей, при этом на пенсионные накопления и средства государственного софинансирования распространяются отдельные гарантии в полном объеме.
По словам Алексея Денисова, начинать формировать капитал можно даже с небольших сумм. В качестве примера он привел расчет, согласно которому при ежемесячных взносах по 3 тыс. рублей в течение 15 лет можно накопить около 2,3 млн рублей с учетом государственной поддержки и инвестиционного дохода.
«Три тысячи рублей в месяц — это 100 рублей в день. Таким образом, 100 рублей в день превращаются в 2,3 млн рублей незаметно для себя», — отметил вице-президент НАПФ.
Алексей Денисов также рассказал об условиях получения средств по ПДС. Участники могут воспользоваться накоплениями после 15 лет действия договора либо при достижении возраста 55 лет для женщин и 60 лет для мужчин. Кроме того, законодательство предусматривает возможность досрочного получения средств в особых жизненных ситуациях — при необходимости оплаты дорогостоящего лечения или потере кормильца.
Для расширения возможностей программы НАПФ предлагает дополнить перечень таких ситуаций. В частности, Ассоциация выступает за предоставление гражданам до 35 лет права использовать до половины средств ПДС для покупки недвижимости. По мнению Алексея Денисова, принятие этой инициативы могло бы повысить интерес молодежи к долгосрочным сбережениям.
Еще одним инструментом формирования дополнительного капитала, по словам эксперта, остаются корпоративные пенсионные программы. Работодатели могут участвовать в формировании негосударственной пенсии сотрудников, а также перечислять взносы в их пользу в рамках ПДС. Для бизнеса предусмотрены налоговые льготы, а сами программы могут использоваться для привлечения и удержания специалистов.
В завершение выступления Алексей Денисов подчеркнул важность информирования граждан о существующих возможностях формирования сбережений. Личные взносы, государственное софинансирование, налоговые льготы, пенсионные накопления и участие работодателей позволяют использовать сразу несколько источников формирования дополнительного капитала. При этом чем раньше человек начинает откладывать средства, тем больше времени у него остается для достижения своих финансовых целей.
***
СРО НАПФ (Саморегулируемая организация Национальная ассоциация негосударственных пенсионных фондов) учреждена 22 марта 2000 года для обеспечения благоприятных условий деятельности членов НАПФ, защиты интересов членов ассоциации, вкладчиков, участников и застрахованных лиц, установления правил и стандартов деятельности, обеспечивающих эффективность работы членов НАПФ. Является членом РСПП, ТПП, СПКФР и АРФГ.
НАПФ объединяет 43 организации: 32 НПФ и 11 ассоциированных членов.
***
Программа долгосрочных сбережений разработана Министерством финансов Российской Федерации совместно с Банком России и с участием НАПФ. Это долгосрочный сберегательный продукт, который позволяет формировать дополнительный финансовый ресурс на долгосрочные стратегические цели, а также создать финансовую подушку безопасности, в том числе на случай наступления особых жизненных ситуаций. Операторы программы — негосударственные пенсионные фонды (НПФ), которые обеспечивают сохранность и доходность сбережений и осуществляют выплаты этих сбережений. Это крупные финансовые организации, многие из которых имеют более чем 30-летнюю историю успешной деятельности по реализации пенсионных программ.
По состоянию на 31 октября 2026 года россияне заключили 15,3 млн договоров ПДС, за месяц их число увеличилось на 617 тыс. Общий объем привлеченных в программу средств достиг 1,288 трлн рублей. Услуги по программе долгосрочных сбережений оказывают 29 из 32 российских НПФ. Детальная информация о Программе доступна на сайте НАПФ.