


Тридцать лет официального стажа — и 18 тысяч рублей пенсии. Столько получит человек, который все эти годы зарабатывал не больше 44 тысяч рублей в месяц. Что можно сделать, чтобы исправить положение и получать больше? Есть несколько вариантов. Выбираем самые выгодные для тех, кому до пенсии осталось 5 лет.
Реалии: на что можно рассчитывать при стаже 30+ лет
Страховая пенсия считается по формуле:
Пенсия = количество пенсионных коэффициентов × стоимость одного коэффициента + фиксированная выплата
Пенсионные коэффициенты — это и есть баллы, в документах СФР они называются ИПК. Две ключевые величины на 2026 год:
- стоимость одного коэффициента — 156,76 рубля;
- фиксированная выплата — 9584,69 рубля.
Фиксированная выплата одинакова для всех за редким исключением. Значит, вся разница между пенсией в 18 тысяч и пенсией в 32 тысячи — это разница в количестве баллов. А их начисляют за страховые взносы, которые работодатель перечислил с официальной зарплаты.
При средней зарплате 114 000–120 000 рублей в месяц и 30-летнем стаже страховая пенсия в 2026 году составит около 32 тыс. рублей.
ВАЖНО
Расчет условный: зарплата не может все 30 лет держаться на одном уровне.
При заработке около 44 тысяч рублей те же 30 лет стажа дадут уже 18 тысяч рублей пенсии, при 55 тысячах — 20 тысяч.
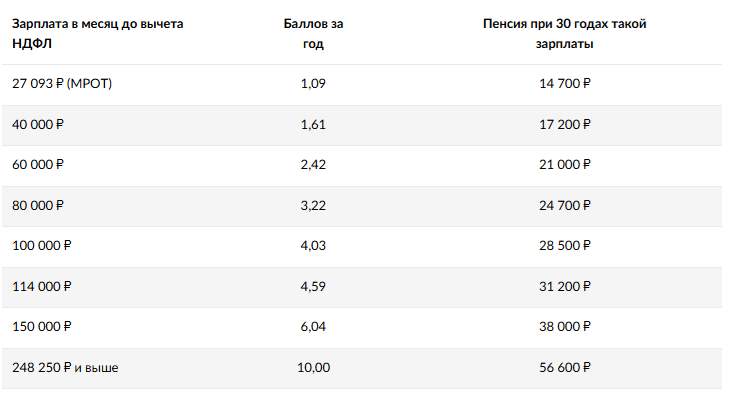
Нижняя граница для тех, кто вообще получил право на страховую пенсию, — 30 баллов. Это 14 287 рублей: ниже прожиточного минимума пенсионера во многих регионах.
Почему баллов оказывается мало
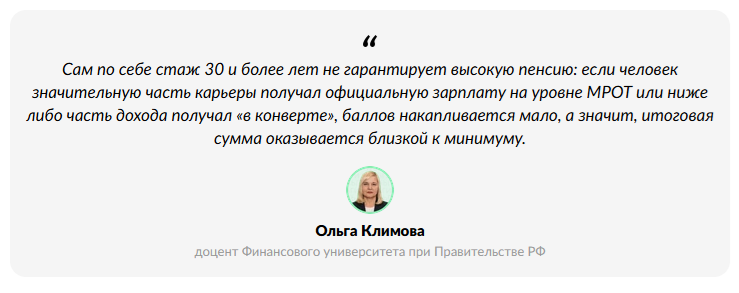
- Часть зарплаты платили «в конверте». Взносы начисляются только на официальную часть. Десять лет с окладом 30 тысяч по документам вместо реальных 90 тысяч — это примерно 24 недополученных балла, или 3,8 тысячи рублей ежемесячной пенсии.
- Работа в статусе ИП. Предприниматель платит фиксированный взнос, почти не зависящий от реального дохода, и получает около одного балла в год. Двадцать лет успешного бизнеса могут дать меньше баллов, чем десять лет в найме на среднюю зарплату.
- Самозанятость. Плательщики налога на профессиональный доход страховые взносы не платят: этот период не дает ни стажа, ни баллов.
- Перерывы в работе. Уход за родственником без оформления, длительная безработица без регистрации в центре занятости, работа за границей без международного соглашения — эти периоды в стаж не входят.
- Периоды, которые не отражены на лицевом счете. Армия, отпуск по уходу за ребенком, уход за инвалидом — все это дает баллы, но только если СФР о них знает и есть подтверждающие документы.
- Недоплаты работодателя. Взносы могли начислить, но не перечислить или перечислить не полностью. Чаще всего человек узнает об этом уже при обращении за пенсией.
С чего начать проверку
C выписки из индивидуального лицевого счета. Она заказывается бесплатно на «Госуслугах» и приходит в течение суток.
В выписке нужно проверить три вещи:
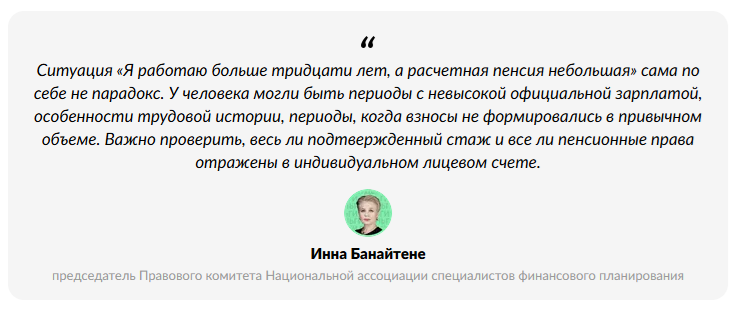
- Стаж — совпадает ли с трудовой книжкой, нет ли пропущенных лет, когда вы точно работали.
- Количество баллов — умножьте на 156,76 и прибавьте 9 584,69: это пенсия, на которую вы выходите при сегодняшних правах.
- Суммы взносов по годам — соответствуют ли они зарплате.
Если чего-то не хватает, можно собрать справки, поднять архивы или подтвердить периоды через суд.
Три способа увеличить пенсию через СФР
Пять лет до выхода на пенсию дают достаточно времени, чтобы поднять будущую выплату. Пенсионная система предлагает для этого три инструмента.
1. Покупка баллов и стажа
Вариант только для тех, кому не хватает стажа или баллов для назначения страховой пенсии. Обычно это те, кто не работает официально или вообще не имеет дохода, с которого платят взносы.
ВАЖНО
Работникам по трудовому договору докупить баллы сверх того, что уже начисляется, нельзя.
Человек добровольно вступает в правоотношения по обязательному пенсионному страхованию, платит взносы за себя — и получает за это стаж и пенсионные коэффициенты.
Минимальный годовой взнос в 2026 году — 71 525,52 рубля.
Заплатить можно и больше — до восьмикратного минимума. Тогда за тот же год начислят до 8,72 балла, но стаж все равно засчитают только за один год.
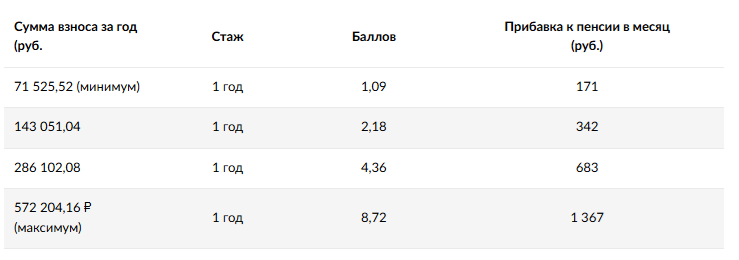
Взносы перечисляют до 31 декабря текущего года, платить можно частями. Стаж и баллы засчитывают в том году, в котором прошел платеж.
Ограничения:
- Стаж покупается только «по году в год». За пять лет до пенсии получится купить максимум пять лет стажа, даже если денег хватает на больше.
- Купить можно не больше половины требуемого стажа — то есть 7,5 года из необходимых 15 лет. Для самозанятых это ограничение не действует.
- Купленный стаж не дает права на досрочную пенсию и не идет в зачет северного стажа или стажа по вредным профессиям.
35 лет
— через такой срок баллы окупятся (прибавка вернет вложенное)
Как инвестиция такая схема проигрывает даже банковскому вкладу. Смысл появляется в одной ситуации: когда покупка закрывает недостающий минимум и открывает право на страховую пенсию.
Пример
Если пенсия ниже прожиточного минимума пенсионера в регионе, к ней добавляют социальную доплату. Каждый купленный балл увеличивает собственную пенсию и на столько же уменьшает доплату — итоговая сумма на карте остается прежней. Проверьте региональный минимум до того, как платить взносы: при выплате ниже него покупка баллов денег не принесет.
Как оформить:
- Подать заявление о добровольном вступлении в правоотношения по обязательному пенсионному страхованию.
- Получить от СФР реквизиты для уплаты.
- Перечислить взносы до 31 декабря — одним платежом или частями.
- В начале следующего года заказать выписку из индивидуального лицевого счета и убедиться, что баллы и стаж отражены.
2. Работа без оформления пенсии
Право на пенсию в 2026 году возникает в 59 лет у женщин и в 64 года у мужчин (в 2027-м идальше будет 60 и 65), но обращаться за ней сразу необязательно. Каждый год работы без оформления выплаты увеличивает будущую пенсию сразу по двум линиям: продолжают начисляться баллы за взносы, и к моменту обращения применяются премиальные коэффициенты.
За каждый полный год отсрочки СФР применяет два повышающих коэффициента: один к накопленным баллам, второй к фиксированной выплате.
Таблица премиальных коэффициентов на 2026 год
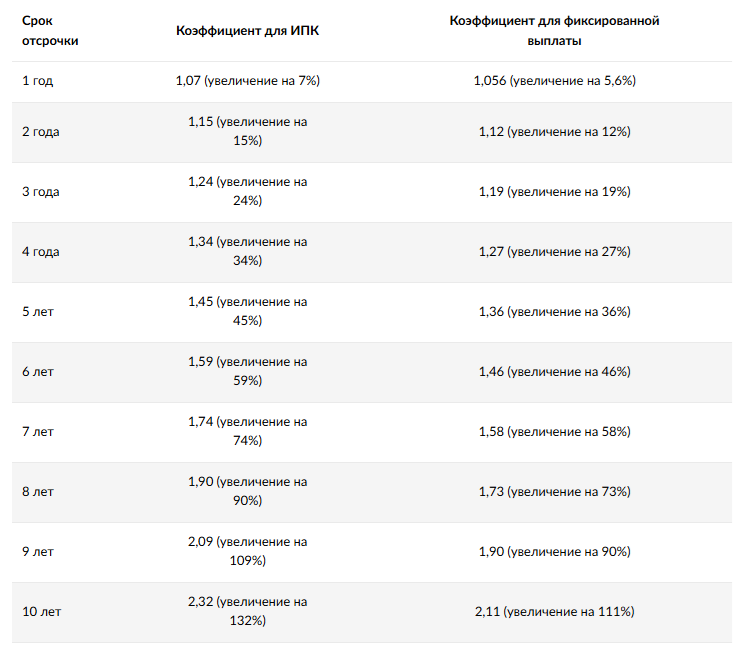
Отсрочка меньше года коэффициентов не дает: срок считается полными годами со дня возникновения права на пенсию. Максимальный учитываемый срок — 10 лет.
Работать во время отсрочки необязательно. Коэффициенты применяются ко всему накопленному.
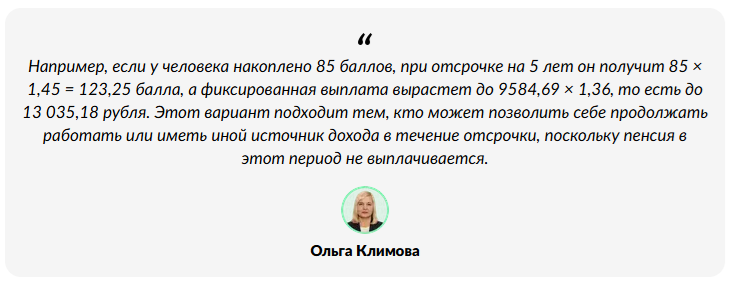
В примере Ольги Климовой пенсия вырастает с 22 909 до 32 356 рублей — на 9447 рублей в месяц.
В одном из недавних материалов мы , выгодно ли отложить выход на пенсию и продолжить работу. Оказалось, что это имеет смысл только для части россиян — остальным проще получать пенсию какая есть и откладывать на депозит: получится больше, чем прибавка к пенсии за поздний выход.
3. Накопительная пенсия
Помимо баллов у многих есть вторая, отдельная часть пенсии — накопительная. Она хранится живыми деньгами на индивидуальном счете, инвестируется и не зависит от стажа. Накопления сформировались, если:
- вы родились в 1967 году или позже и работали официально с 2002 по 2013 год;
- вы мужчина 1953–1966 года рождения или женщина 1957–1966 года рождения и работали в 2002–2004 годах;
- вы участвовали в программе государственного софинансирования и платили добровольные взносы;
- вы направили материнский капитал на накопительную пенсию.
С 2014 года новые взносы на накопительную часть не поступают: все, что перечисляет работодатель, идет на страховую пенсию. Уже накопленное продолжает инвестироваться.
Накоплениями управляет либо СФР, либо один из негосударственных пенсионных фондов. Если вы никогда не подавали заявлений, средства в СФР под управлением «ВЭБ.РФ».
СПРАВКА
Проверить сумму и название страховщика можно в выписке из индивидуального лицевого счета на «Госуслугах» — там есть отдельный раздел по накоплениям.
Главное, что можно сделать с накопительной пенсией, чтобы ее увеличить, — сменить страховщика. В этом может быть смысл, если новый фонд стабильно показывает более высокую доходность. При этом важно понимать: результат в прошлом не гарантирует доход в будущем.
Второй вариант — перевести в программу долгосрочных сбережений (ПДС). Подробнее о ней ниже.
Как увеличить доход к пенсии без СФР
За пять лет можно собрать капитал, который будет давать прибавку сверх государственных выплат. Разберем четыре инструмента на одном сценарии: откладывает по 5000 рублей в месяц. Это 300 000 рублей за пять лет.
Банковский вклад
Самый простой вариант. Деньги остаются доступными, ставка фиксируется на срок вклада, сумма до 1,4 миллиона рублей застрахована.
Предположим, что нам удастся все 5 лет продержать деньги в банке по средней ставке 11% годовых. С ежемесячным пополнением получится около 398 тысяч рублей.
Негосударственное пенсионное обеспечение
Классический вариант: договор с НПФ, регулярные взносы, потом выплаты по согласованному графику. Софинансирования здесь нет, налоговый вычет — есть.
Результат за пять лет при взносе 5000 рублей в месяц: около 380 тысяч рублей. Расчет сделали по средней доходности НПФ 9,5% годовых — таким был показатель за первое полугодие 2026 года, по данным Банка России.
Дальше накопленное превращается в выплаты.
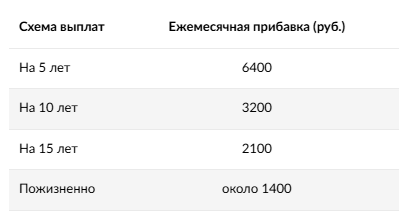
Скромный размер прибавки объясняется коротким сроком накоплений и консервативной стратегией фондов: они вкладывают деньги в государственные и корпоративные облигации и депозиты, которые обеспечивают сохранность капитала при доходности около уровня инфляции.
Программа долгосрочных сбережений
В ПДС государство доплачивает к вашим взносам.
Как это работает: вы заключаете договор с НПФ, вносите деньги, государство добавляет свои, а фонд все это инвестирует. Забрать средства можно через 15 лет после открытия счета либо по достижении 55 лет женщинам и 60 лет мужчинам.
Для предпенсионеров срок короче. Женщине 52 лет ждать 15 лет не придется — право на выплаты наступит в 55.
Максимум софинансирования — 36 000 рублей в год в течение 10 лет. Сколько нужно внести, чтобы получить эту сумму, зависит от дохода:
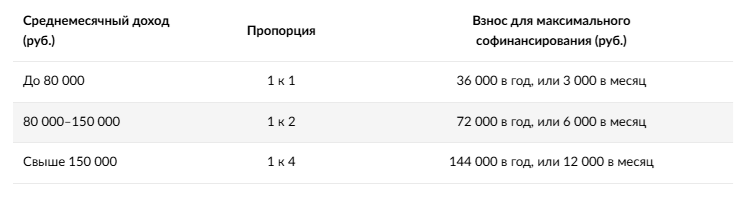
Взносы сверх этих сумм софинансирования не приносят. При доходе до 80 тысяч рублей выгоднее вносить ровно 3 тысячи в месяц: каждый рубль удваивается.
Результат за пять лет при взносе 5000 рублей в месяц
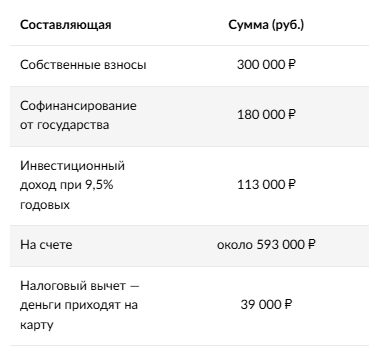
Софинансирование за очередной год поступает на счет в следующем году, поэтому к концу пятого года на счете окажется около 144 тысяч рублей господдержки, а последний транш придет позже.
Подробнее о плюсах и минусах ПДС читайте в нашем .
Индивидуальный инвестиционный счет
Вы открываете ИИС у брокера или в управляющей компании, покупаете ценные бумаги и получаете два налоговых послабления: вычет на взносы и освобождение от налога на инвестиционный доход.
Минимальный срок для сохранения льгот у счетов, открытых в 2026 году, — пять лет. Одновременно можно держать до трех счетов.
Портфель из облигаций даст результат на уровне вклада, портфель из акций — любой результат, включая отрицательный. Досрочное закрытие счета лишает льгот и требует вернуть полученные вычеты. Перед тем как открывать счет, прочитайте нашу .
Допустим, мы сможем инвестировать под те же 11% годовых — и, как с вкладами, получим около 400 000 рублей за пять лет при взносе 5000 рублей в месяц. Но плюсом — налоговый вычет, 39 000 рублей.
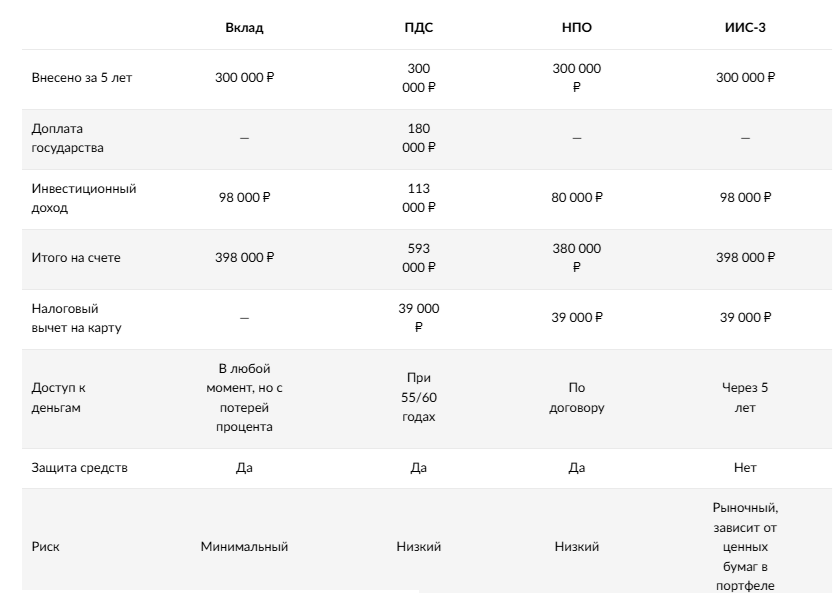
Разрыв в 200 тысяч рублей между ПДС и остальными инструментами обеспечивает софинансирование. Ни один рыночный инструмент за пять лет такого прироста при сопоставимом риске не даст.
Инструменты решают разные задачи, поэтому их обычно совмещают:
- Подушка безопасности на вкладе — три-шесть месяцев расходов, деньги доступны в любой момент.
- ПДС на сумму максимального софинансирования — 3, 6 или 12 тысяч рублей в месяц в зависимости от дохода.
- Остальное на ИИС — если готовы к рыночному риску и не понадобятся деньги пять лет.
Материал не является индивидуальной инвестиционной рекомендацией. Упомянутые финансовые инструменты или операции могут не соответствовать вашему инвестиционному профилю и инвестиционным целям/ожиданиям.
Редакция не несет ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данном материале. И не рекомендует использовать эту информацию в качестве единственного источника при принятии инвестиционного решения.
Источник: https://www.gazeta.ru