


Несколько лет я была индивидуальным предпринимателем (ИП), платила взносы и думала, что коплю пенсию. А потом заглянула в личный кабинет на Госуслугах — и удивилась: за 15 лет стажа накопилось всего около 11 тысяч рублей. Это не добавка, а итоговая сумма. Я решила разобраться, почему взносы дают так мало баллов и как тем, кто работает на себя, войти в пенсионную систему.

Как считается пенсия на самом деле
Многие до сих пор считают, что государственная пенсия — это личная «кубышка», куда складываются взносы с зарплаты. Но в России пенсия распределяется иначе: взносы тех, кто трудится сегодня, сразу идут на выплаты нынешним пенсионерам. Тем, кто сейчас работает, государство начисляет не деньги, а баллы — их ещё называют индивидуальными пенсионными коэффициентами (ИПК).
Пенсию в 2026 году считают по формуле:
Пенсия = (количество баллов × 156,76) + 9 584,69
где:
156,76 рубля — стоимость одного коэффициента;
9584,69 рубля — фиксированная часть, которую платят всем, кто получает страховую пенсию.
Эти суммы каждый год индексируются, и к моменту вашего выхода на пенсию они могут быть другими.
Чтобы получать пенсию, нужно выполнить два условия: накопить минимум 15 лет стажа и набрать хотя бы 30 баллов. Если не хватает хотя бы одного года или балла, страховой пенсии не будет. Тогда остаётся только социальная пенсия, но ждать её придётся на 5 лет дольше стандартного срока: женщины смогут оформить выплаты только в 65 лет, а мужчины — в 70 лет. Кроме того, такая пенсия будет меньше, чем страховая.
В чём разница между страховой и социальной в 2026 году

© «Рамблер»
Для ИП и самозанятых эта разница критична: можно много лет платить взносы, но из‑за нехватки баллов получить не страховую пенсию, а социальную.
ИП: взносы есть, а баллов почти нет
Многие предприниматели уверены: раз они ежегодно платят взносы, то и пенсия будет достойной. Но на практике государственная система оценивает труд предпринимателей по минимальной планке.
В 2026 году обязательный фиксированный взнос ИП «за себя» составляет 57 390 рублей. За эти деньги предпринимателю начисляется всего 0,701 пенсионного балла (ИПК) за полный год работы. Дело в том, что пенсионные баллы рассчитываются не со всей суммы взноса, а по установленной законом формуле с учётом предельной базы — максимальной суммы, с которой считают взносы. В 2026 году она составляет 2 979 000 рублей.
На индивидуальный лицевой счёт попадает только 58,2603% от фиксированного взноса — примерно 33 436 рублей. Остальное идёт в общий котёл СФР и на медицину.
Если перевести 0,701 балла в реальные деньги по тарифу 2026 года (один балл стоит 156,76 рубля), то за год работы предприниматель увеличивает свою будущую ежемесячную пенсию примерно на 110 рублей.
Немного исправить ситуацию помогает дополнительный взнос — 1% с доходов, превышающих 300 тысяч рублей. Он тоже частично конвертируется в баллы. Например, при доходе в 1,5 миллиона рублей доплата составит 12 тысяч рублей. В результате годовое количество баллов ИП увеличится до 0,884 (или примерно 139 рублей прибавки к ежемесячной пенсии).
При этом «разогнать» пенсию до максимума не получится из-за лимита: размер дополнительного взноса в 2026 году ограничен суммой 321 818 рублей. Вкупе с фиксированной частью это даст ИП около 5,6 балла из 10 возможных для наёмных работников.
Речь идёт именно о страховой прибавке за конкретный год. Итоговая выплата будет состоять из суммы всех баллов за карьеру и гарантированной государством фиксированной части (в 2026 году это 9 584,69 рубля).
Самозанятый: по умолчанию пенсии нет
Режим налога на профессиональный доход (НПД) не предусматривает пенсионных взносов. Самозанятый, который просто платит 4 или 6% от дохода и не делает ничего дополнительно, не копит ни трудовой стаж, ни пенсионные баллы.
Его сценарий по умолчанию — государственная социальная пенсия по старости.
Хотя базовый размер социальной пенсии в 2026 году составляет 9 424,12 рубля, государство за счёт социальных доплат повысит эту сумму до прожиточного минимума пенсионера — в 2026 году в среднем по стране это 17 194 рубля.
Итог: без добровольных взносов самозанятый получит лишь минимальную выплату, которая никак не зависит от того, сколько он реально заработал за жизнь.
Но если самозанятый параллельно работает по трудовому договору, работодатель платит за него взносы. В этом случае стаж и баллы копятся, но исключительно от работы по найму, а не от фриланса.
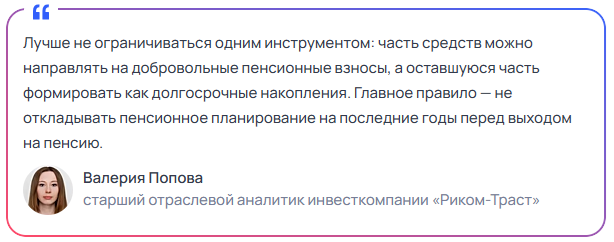
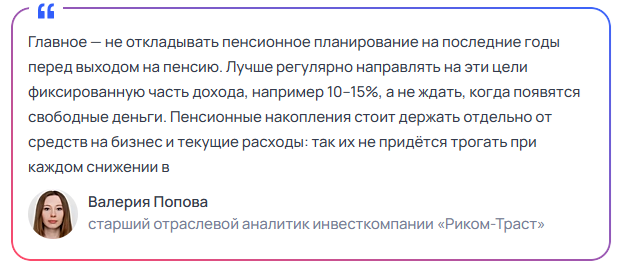
Самозанятым особенно важно самостоятельно делать отчисления на будущую пенсию, считает старший аналитик инвесткомпании «Риком-Траст» Валерия Попова:
Сравнение пенсионных сценариев на 2026 год

© «Рамблер»
Во всех трёх случаях страховая пенсия не назначается, полагается только социальная пенсия. Её размер «дотягивают» до прожиточного минимума в регионе в момент выхода на пенсию.
Основные ошибки, из-за которых ИП и самозанятые получают минимальную пенсию
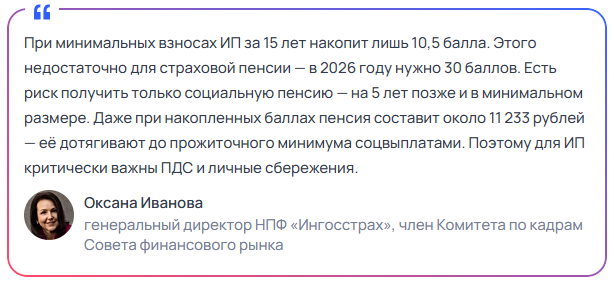
Предприниматели и фрилансеры делают несколько типичных ошибок, отмечает член Комитета по кадрам Совета финансового рынка Оксана Иванова:
- Платят взносы нерегулярно. Год, в который ИП не перечисляет фиксированные взносы, не идёт в стаж. Дохода могло не быть, бизнес мог работать в минус, но для пенсии это не имеет значения: нет взносов — нет стажа и баллов.
- Занижают официальный доход. Когда предприниматель показывает минимальный доход, он платит минимальные взносы и получает минимум пенсионных баллов. За десятилетия такой работы страховая пенсия может оказаться на уровне прожиточного минимума пенсионера.
- Считают, что самозанятость сама формирует пенсию. НПД не предусматривает пенсионные взносы. Если самозанятый хочет в будущем получать выплаты выше прожиточного минимума, ему стоит формировать пенсионные накопления самостоятельно.
- Откладывают платежи до последнего. Взносы нужно успеть перечислить до конца года: ИП — до 28 декабря, самозанятым — до 31 декабря (при условии, что самозанятые оплачивают добровольные взносы). Если срок пропущен, год стажа будет безвозвратно утрачен.
- Рассчитывают только на государственную пенсию. Даже при регулярных взносах страховая пенсия предпринимателя редко оказывается высокой — чаще речь идёт о 15–20 тысячах рублей. Без личных накоплений уровень жизни после завершения работы может резко снизиться.
По словам Ивановой, базовый способ снизить риски прост: платить взносы вовремя и полностью. Самозанятым стоит заранее оформить добровольное пенсионное страхование, а параллельно формировать личный капитал через программу долгосрочных сбережений (ПДС). Это не заменяет страховую пенсию, но дополняет её.
Как купить пенсионные баллы и страховой стаж в 2026 году
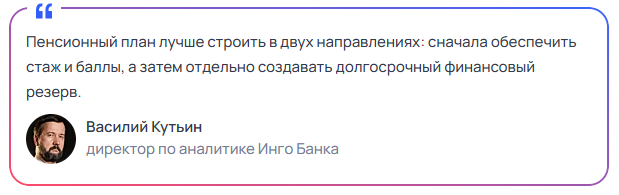
Предприниматели воспринимают пенсию как задачу на потом и надеются, что бизнес будет кормить их всегда. Но высокий доход сегодня не гарантирует такого же дохода после прекращения активной работы, считает кандидат экономических наук, директор по аналитике Инго Банка Василий Кутьин.
Как самозанятому начать копить стаж и баллы
Самозанятые не обязаны платить пенсионные взносы. Они могут вообще не копить на пенсию, — отмечает Оксана Иванова, — а могут выбрать один из двух вариантов: платить добровольные взносы в Социальный фонд России (СФР) или вносить деньги в Программу долгосрочных сбережений (ПДС). Давайте сравним, что выгоднее.
Вариант 1. Платить 71 525 рублей в год в СФР
Самозанятый может добровольно переводить взносы в СФР. В 2026 году минимальная сумма такого взноса равна 71 525,52 рубля. В обмен плательщик получает один год трудового стажа и 1,03 пенсионного балла.
За 15 лет регулярных платежей на такую сумму общий объём отчислений достигнет 1 072 882 рублей, а количество накопленных баллов составит 16,35. Если умножить это на действующую стоимость балла — 156,76 рубля, — получится страховая часть пенсии, около 2563 рублей в месяц.
Вместе с фиксированной выплатой 9 584,69 рубля итоговая государственная пенсия составит примерно 12 148 рублей в месяц. В 2026 году это ниже прожиточного минимума пенсионера — 16 288 рублей, — поэтому фактически выплату доведут до минимального уровня.
То есть взносы в СФР дают главное — стаж, баллы и право на страховую пенсию, но сами по себе не гарантируют приемлемый доход в старости.
Важно понимать логику: живые деньги превращаются в пенсионные баллы. Сколько будет стоить балл через 15 лет, заранее неизвестно — государство устанавливает эту стоимость каждый год.
Вариант 2. Направить те же 71 525 рублей в год в программу долгосрочных сбережений (ПДС)
Программа долгосрочных сбережений — это способ копить деньги с поддержкой государства, который заработал в 2024 году. Вы сами решаете, сколько откладывать. Деньги попадают в негосударственный пенсионный фонд (НПФ), который инвестирует их, чтобы они не обесценились из-за инфляции. При этом государство добавляет к вашим накоплениям софинансирование.

© «Рамблер»
Если прибыль фонда составит хотя бы 9% в год, а государство будет добавлять к вашим взносам свои деньги, то через 15 лет на счёте может накопиться примерно 2,7–2,9 миллиона рублей, говорит Оксана Иванова. Можно забрать всю сумму сразу, можно получать её частями какое-то время или оформить ежемесячные выплаты до конца жизни.
Разница между двумя этими вариантами проста: в СФР вы покупаете баллы и стаж, в ПДС — копите живые деньги, которыми сами распоряжаетесь.
Что делать ИП: как увеличить количество баллов и не потерять стаж
У ИП выбор инструментов ограничен, но варианты есть:
- Платите взносы регулярно и в полном объёме. Даже если бизнес не приносил прибыли, взносы нужно платить. Иначе год не засчитают в стаж.
- Повышайте доход и платите 1% сверх 300 тысяч рублей. Чем выше доход, тем больше вы получите баллов. Доход в 1,5 миллиона рублей даёт около 0,884 балла в год вместо 0,701. Разница небольшая, но за 20–30 лет есть шанс накопить нужное количество баллов.
- Совмещайте бизнес с работой по найму. Если параллельно работать по трудовому договору, работодатель будет платить взносы с вашей зарплаты — это может дать дополнительно 1–2 балла в год.
- Отложите выход на пенсию. Если вы достигли пенсионного возраста, но решите не оформлять пенсию сразу, а продолжите официально работать, государство позже увеличит ваши выплаты. За каждый год такой отсрочки вам начислят надбавку. В итоге, когда вы всё-таки решите выйти на пенсию, её гарантированная фиксированная часть и накопленные пенсионные баллы пересчитают в большую сторону.
Выводы: самозанятым и ИП нужно формировать пенсию самостоятельно
Когда я увидела на Госуслугах свою будущую пенсию — около 11 тысяч рублей, — стало понятно: сам по себе статус ИП ещё не означает, что с пенсией всё в порядке. Взносы платятся, стаж идёт, но баллы копятся очень медленно.
Главный вывод: формирование будущей пенсии нельзя пускать на самотёк. Предпринимателю и фрилансеру важно не просто уплачивать взносы, но и смотреть на количество баллов. Самозанятым также нужно помнить, что без добровольных взносов пенсионные права вообще не формируются.
11 тысяч рублей в месяц — это не цель, к которой хочется стремиться, а скорее тревожный ориентир. Если самостоятельно не инвестировать в долгосрочные сбережения, можно через много лет остаться с минимальной выплатой, которой не будет хватать на привычный уровень жизни.
Источник: https://finance.rambler.ru